Jörg FranzkeRechtsanwalt · Sanierung in Eigenverwaltung

Unternehmer-Neustart · Für Unternehmer nach der Krise – und für die, die ihnen beistehen

Das Unternehmen ist nicht mehr zu retten. Aber Sie haben Bürgschaften unterschrieben, ein Haus – und eine Familie.

Jetzt geht es nicht mehr um die Firma, sondern um Sie: um Bürgschaften, Haftungsbescheide, das Eigenheim und die Frage, ob Sie je wieder unternehmerisch tätig sein können. Für diese Lage gibt es Wege, die schneller und schonender sind als die Privatinsolvenz mit drei Jahren Wohlverhaltensphase – wenn die Reihenfolge stimmt.

Der Neustart-Check

Verschwenden Sie keine Zeit mit stundenlangem Lesen. Beantworten Sie 13 Fragen zu Ihrer persönlichen Lage – Sie erhalten innerhalb eines Werktags meine persönliche Einschätzung. Kostenlos, unverbindlich, auf Wunsch anonym.

Meine Lage einschätzen lassen

13 Fragen · 3 Minuten · Antwort innerhalb eines Werktags · kostenlos und unverbindlich. Ihre Angaben liest ausschließlich Rechtsanwalt Jörg Franzke.

Vollstreckung oder Gläubigerantrag läuft bereits? Rufen Sie direkt an: 030 306 12345

30+Jahre Sanierungspraxis
250+begleitete Verfahren
Sehr gut · ProvenExpert
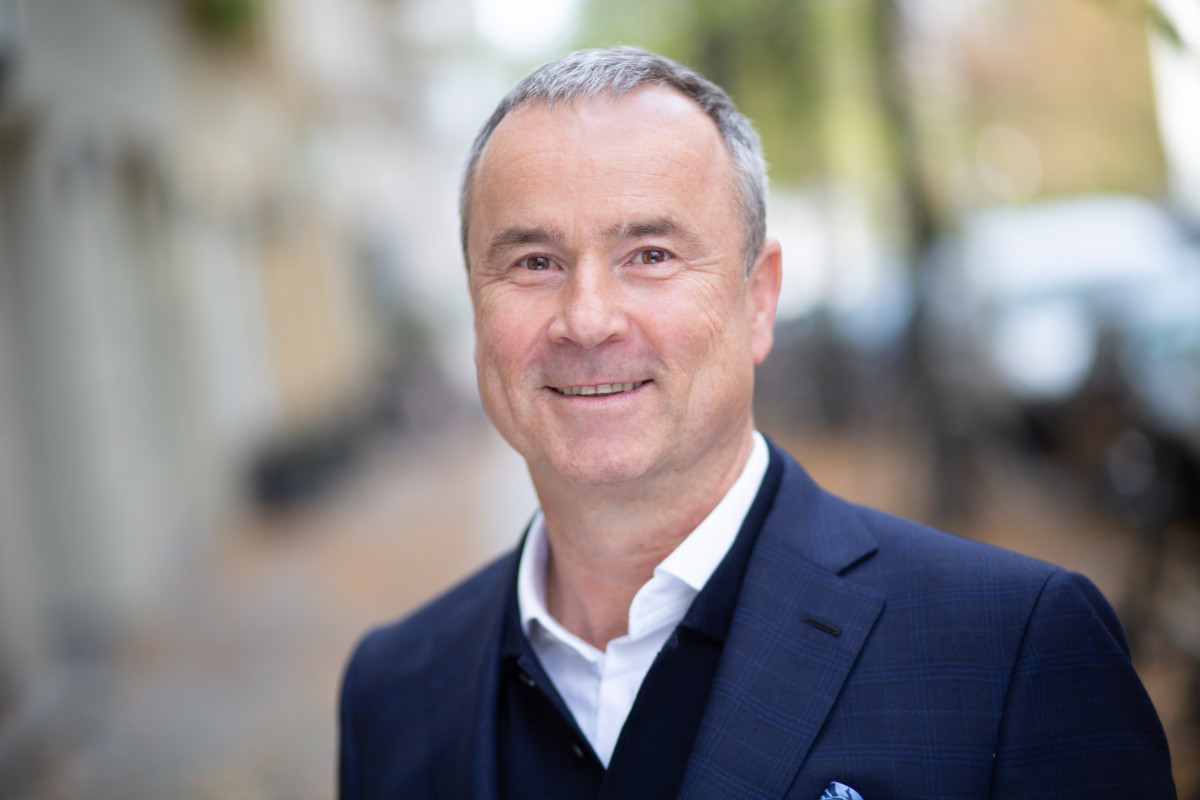
Rechtsanwalt Jörg Franzke im Porträt, freundlich lächelnd – zuversichtlich und kompetent

„Es geht nicht um Mitleid, sondern um Strategie. Nach der Krise beginnt ein Weg nach vorn – wenn man ihn in der richtigen Reihenfolge geht.“

Jörg Franzke, Rechtsanwalt

Kennen Sie das?

  • 1

    Das Unternehmen ist in der Insolvenz oder abgewickelt – und jetzt kommen die Briefe an Sie persönlich: Bank, Insolvenzverwalter, Finanzamt.

  • 2

    Sie haben für Kredite gebürgt, und die Bank hat die Bürgschaft gekündigt oder gezogen.

  • 3

    Das Haus gehört Ihnen und Ihrem Ehepartner, und Sie wissen nicht, ob Sie es halten können.

  • 4

    Man rät Ihnen zur Privatinsolvenz – drei Jahre Wohlverhaltensphase, danach dürfen Sie wieder anfangen. Das fühlt sich an wie Aufgeben.

  • 5

    Es gibt Menschen, die Ihnen helfen würden – Familie, Freunde, Geschäftspartner –, aber niemand weiß, wie.

Wenn drei dieser Sätze auf Sie zutreffen, ist die Privatinsolvenz nicht Ihr einziger Weg. Es gibt schnellere und schonendere – wenn Sie jetzt keine Fehler machen.

Was jetzt zählt, ist die Reihenfolge

Die falsche Zahlung

Wer jetzt einen Gläubiger bevorzugt – den Freund, die Hausbank –, verliert das Geld womöglich doppelt: Ein Insolvenzverwalter kann die Zahlung später anfechten. Erst der Überblick, dann die Zahlung.

Die Bürgschaft

Eine Sondertilgung schützt nicht vor der Bürgschaft, sie erhöht das Risiko. Bürgschaften löst man in einer Gesamtlösung mit allen Gläubigern – nicht einzeln.

Die Frist

Haftungsbescheide, Vollstreckungen und Insolvenzanträge von Gläubigern haben Fristen. Und wer schon einmal Restschuldbefreiung erhalten hat, unterliegt einer Sperrfrist von elf Jahren – dann bleibt nur der Plan.

Was der Neustart an Ihrer Lage ändert

Ihre Lage

Die Briefe an Sie persönlich.

Nach dem Neustart

Wir erfassen alle Ansprüche gegen Sie – Bürgschaften, Haftung, Steuern – und ordnen sie nach Höhe und Dringlichkeit. Ab dann antworte ich, nicht Sie.

Ihre Lage

Die gekündigte Bürgschaft.

Nach dem Neustart

Bürgschaften werden Teil einer Gesamtlösung: verhandelt mit der Bank oder im Insolvenzplan mit allen Gläubigern zugleich. Im ersten Fall unten wurden fast 4 Mio. € Bürgschaften mit 15.000 € erledigt.

Ihre Lage

Das Haus.

Nach dem Neustart

Ob Sie es halten können, hängt von Eigentumsverhältnissen, Belastung und Plan ab. Manchmal lässt es sich halten, manchmal ist der Verkauf zu Ihren Bedingungen der bessere Weg – aber nie der Zwangsverkauf. Das prüfen wir zuerst, bevor Sie etwas unterschreiben.

Ihre Lage

Die Privatinsolvenz.

Nach dem Neustart

Der Insolvenzplan für Sie als Person ersetzt drei Jahre Wohlverhaltensphase durch eine Einmalzahlung, meist von Dritten. Mit der Bestätigung sind Sie schuldenfrei – in Monaten, nicht in Jahren.

Ihre Lage

Menschen, die helfen würden.

Nach dem Neustart

Genau hier kommen sie ins Spiel: Eine Sonderzahlung von Familie oder Partnern – oft ein Bruchteil der Schulden – ist das Fundament des Plans. Sie ist gut angelegt, weil sie Ihre unternehmerische Zukunft freikauft.

Diese Beratung richtet sich an Unternehmer, Geschäftsführer und Gesellschafter nach einer Unternehmenskrise und an die, die ihren Neustart mittragen – Familie, Family-Offices, Investoren. Ein Beratungsmandat zur Entschuldung beginnt bei 10.000 €. Für Verbraucherinsolvenzen und Schuldenregulierung ohne Unternehmensbezug bin ich nicht der Richtige.

Identifizieren

Ihre drei Wege – und die Abkürzung, die für alle drei gilt

Außergerichtliche Einigung

Für wen
Wenige Gläubiger, ein Sponsor, kein akuter Vollstreckungsdruck.
Dauer
Wenige Wochen bis drei Monate.
So läuft es
Ich lege allen Gläubigern einen Schuldenbereinigungsplan vor: Einmalzahlung eines Dritten gegen Verzicht auf den Rest. Stimmen alle zu, gibt es kein Verfahren, keine Veröffentlichung, keinen Verwalter. Für Verbraucher ist dieser Versuch vor dem Antrag ohnehin Pflicht.
Risiko
Ein einziger Gläubiger kann blockieren – dann führt der Weg ins Verfahren, aber mit fertigem Plan.

Abkürzung

Gelingt die Einigung, ist sie selbst die Abkürzung: schuldenfrei ohne Insolvenz.

Verbraucherinsolvenz

Für wen
Wer nicht selbständig tätig ist – auch der Geschäftsführer einer GmbH mit Bürgschaftsschulden – oder früher selbständig war und weniger als 20 Gläubiger und keine Forderungen aus Arbeitsverhältnissen hat.
Dauer
Drei Jahre bis zur Restschuldbefreiung.
So läuft es
Pflicht-Einigungsversuch, Antrag mit amtlichem Formular, Eröffnung mit Treuhänder, pfändbares Einkommen wird abgeführt, nach drei Jahren Restschuldbefreiung.
Risiko
Drei Jahre gebunden, jeder Euro über der Pfändungsgrenze geht an die Gläubiger, Obliegenheiten bis zum Schluss.

Abkürzung

Insolvenzplan – Sonderzahlung eines Sponsors, Verzicht der Gläubiger, schuldenfrei in rund zwölf Monaten (mehr). Mehr zur Verbraucherinsolvenz

Regelinsolvenz

Für wen
Wer selbständig tätig ist – Einzelunternehmer, Freiberufler – oder früher selbständig war und 20 oder mehr Gläubiger oder Forderungen aus Arbeitsverhältnissen hat.
Dauer
Drei Jahre bis zur Restschuldbefreiung.
So läuft es
Kein Pflicht-Einigungsversuch. Antrag, Eröffnung mit Insolvenzverwalter; die selbständige Tätigkeit kann freigegeben und fortgeführt werden. Nach drei Jahren Restschuldbefreiung.
Risiko
Der Verwalter verwertet, was verwertbar ist; drei Jahre Abführung; die Sperrfrist nach einer früheren Restschuldbefreiung gilt auch hier.

Abkürzung

Insolvenzplan – Sonderzahlung eines Sponsors, Verzicht der Gläubiger, schuldenfrei in rund zwölf Monaten (mehr). Mehr zur Regelinsolvenz

Welcher Weg Ihrer ist, entscheidet das Gesetz nach wenigen Merkmalen – ob Sie selbständig sind, wie viele Gläubiger Sie haben, ob Sie schon einmal Restschuldbefreiung hatten. Der Wege-Check unten sagt es Ihnen in einer Minute.

In einer Minute · Ergebnis sofort auf dieser Seite

Der Wege-Check: Welcher Weg ist Ihrer?

Bis zu sieben Fragen, keine E-Mail, kein Formular. Sie sehen sofort, welcher der drei Wege nach Ihren Angaben in Betracht kommt – und ob die Abkürzung für Sie offensteht.

Frage 1 von 7

Sind Sie derzeit selbständig tätig – als Einzelunternehmer, Freiberufler oder persönlich haftender Gesellschafter?

Als Geschäftsführer einer GmbH sind Sie in diesem Sinne nicht selbständig.

So sieht das in der Praxis aus

Messebau · Unternehmensgruppe

3,5 Mio. €

Verbindlichkeiten – drei Gesellschaften saniert, der Unternehmer vollständig entschuldet

Ein Unternehmer hatte zwei traditionsreiche Messebaubetriebe übernommen und haftete am Ende für die ganze Gruppe. Alle drei Gesellschaften wurden saniert, und der Unternehmer selbst wurde vollständig entschuldet.

Ganze Fallstudie lesen

Selbstständiger IT-Berater

1,58 Mio. €

angemeldete Forderungen – mit 7.000 € Sonderzahlung schuldenfrei

Der IT-Berater war bei über einer Million Euro berechtigter Forderungen zahlungsunfähig geworden. Der Insolvenzplan ersetzte das Regelverfahren; mit der Bestätigung war der Weg für den beruflichen Neustart frei.

Ganze Fallstudie lesen

Unternehmerstimmen, anonymisiert

„Ich dachte, mit dem Unternehmen sei auch meine Zukunft vorbei. Heute weiß ich: Es war der Anfang einer klügeren Aufstellung.“

Geschäftsführer, Maschinenbau · 120 Mitarbeiter

„Die Bürgschaften haben mir am meisten Angst gemacht. Als ich verstanden habe, wie ich damit umgehe, konnte ich zum ersten Mal wieder ruhig schlafen.“

Gesellschafter, Handel · 60 Mitarbeiter

„Es ging nicht um Mitleid, sondern um Strategie. Genau das habe ich gebraucht – jemanden, der nach vorne denkt.“

Unternehmer, Dienstleistung · 45 Mitarbeiter
Weitere Fälle ansehen

Wer Ihnen gegenübersitzt

Ich bin Rechtsanwalt in Berlin und seit über 30 Jahren auf die Sanierung von Unternehmen spezialisiert – als Verfahrensbevollmächtigter und Berater in Eigenverwaltung, Schutzschirmverfahren, Insolvenzplan und StaRUG. Ich vertrete den Unternehmer, nicht die Gläubiger. Aus über 250 Verfahren weiß ich, wie Gläubiger, Sachwalter und Gerichte denken – und welche Argumente in einer Verhandlung tragen.

Jörg Franzke

Jörg Franzke persönlich – 3 Minuten über meine Arbeitsweise.

Einwände, die ich jede Woche höre

Vier Sätze, die Unternehmer davon abhalten – und was ich darauf antworte

„Ich habe nichts mehr, womit ich verhandeln könnte.“

Verhandelt wird nicht mit dem, was Sie haben, sondern mit dem, was die Gläubiger ohne Plan bekämen: meist fast nichts. Deshalb reichen Sonderzahlungen von wenigen tausend Euro, oft von Dritten.

„Die Bank hat die Bürgschaft schon gezogen.“

Dann ist die Forderung fällig, aber nicht erledigt. Auch eine gezogene Bürgschaft ist eine Forderung, die in den Plan gehört – wie im ersten Fall oben.

„Mit einer Insolvenz bin ich als Unternehmer erledigt.“

Das Gegenteil: Der Plan ist der schnellste Weg, wieder gründen und führen zu dürfen. Was Sie erledigt, ist das Aussitzen – wachsende Zinsen, Vollstreckungen und irgendwann ein Gläubigerantrag zu einem Zeitpunkt, den nicht Sie bestimmen.

„10.000 € Honorar – die habe ich nicht.“

Das Honorar tragen häufig die, die den Neustart mittragen: Familie, Partner, Investor. Gemessen an dem, was der Plan erledigt, ist es der kleinste Posten in dieser Rechnung.

So sieht es aus, wenn es gelingt

In zwölf Monaten

Der Plan ist bestätigt. Bürgschaften, Haftungsbescheide und Altschulden sind mit einer Zahlung erledigt, die ein Bruchteil dessen war, was auf dem Papier stand. Sie haben Ihr Zuhause behalten oder zu Ihren Bedingungen verkauft, Ihre Familie weiß, woran sie ist, und Sie dürfen wieder das tun, was Sie können: unternehmen.

So endet ein Neustart, der mit der richtigen Reihenfolge beginnt – in Monaten, nicht in drei Jahren.

Meine Lage einschätzen lassen

Kostenlos · Unverbindlich · Auf Wunsch anonym

Der Neustart-Check: 13 Fragen, eine Einschätzung.

Beantworten Sie die Fragen so gut Sie können – Schätzungen genügen. Sie erhalten innerhalb eines Werktags meine persönliche Einschätzung per E-Mail: welcher Weg für Sie persönlich in Betracht kommt, was jetzt zu tun ist und was Sie auf keinen Fall tun sollten.

Schritt 1 von 4 · Ihre Rolle

etwa 3 Minuten

1.In welcher Rolle fragen Sie?
2.Wo steht das Unternehmen?
3.Woraus haften Sie persönlich?

Mehrfachauswahl möglich

Die Krise war das Unternehmen. Der Neustart sind Sie.

Meine Lage einschätzen lassen

Vollstreckung oder Gläubigerantrag läuft bereits? 030 306 12345