Jörg FranzkeRechtsanwalt · Sanierung in Eigenverwaltung

Insolvenzplan für Unternehmer und Privatpersonen · Privatinsolvenz in zwölf Monaten statt drei Jahren

Man hat Ihnen gesagt, Sie müssen in die Privatinsolvenz. Drei Jahre. Es geht auch in zwölf Monaten.

Wer für sein Unternehmen gebürgt hat oder als Einzelunternehmer haftet, landet am Ende oft in der Privatinsolvenz – drei Jahre Wohlverhaltensphase, jeden Euro über der Pfändungsgrenze abgeben, und erst danach ein Neuanfang. Der Insolvenzplan verkürzt diesen Weg auf rund zwölf Monate: Ein Sponsor leistet eine Sonderzahlung, die Gläubiger verzichten auf den Rest – häufig 95 Prozent –, und mit der Bestätigung des Plans sind Sie schuldenfrei. Es ist das wirksamste Mittel, einen Unternehmer wirtschaftlich zu rehabilitieren.

Der Insolvenzplan-Check

Verschwenden Sie keine Zeit mit stundenlangem Lesen. Beantworten Sie 13 Fragen zu Ihrer persönlichen Lage – Sie erhalten innerhalb eines Werktags meine persönliche Einschätzung, ob ein Insolvenzplan für Sie in Betracht kommt. Kostenlos, unverbindlich, auf Wunsch anonym.

Meine Lage einschätzen lassen

13 Fragen · 3 Minuten · Antwort innerhalb eines Werktags · kostenlos und unverbindlich. Ihre Angaben liest ausschließlich Rechtsanwalt Jörg Franzke.

Antrag schon gestellt oder Vollstreckung läuft? Rufen Sie direkt an: 030 306 12345

30+Jahre Sanierungspraxis
250+begleitete Verfahren
Sehr gut · ProvenExpert
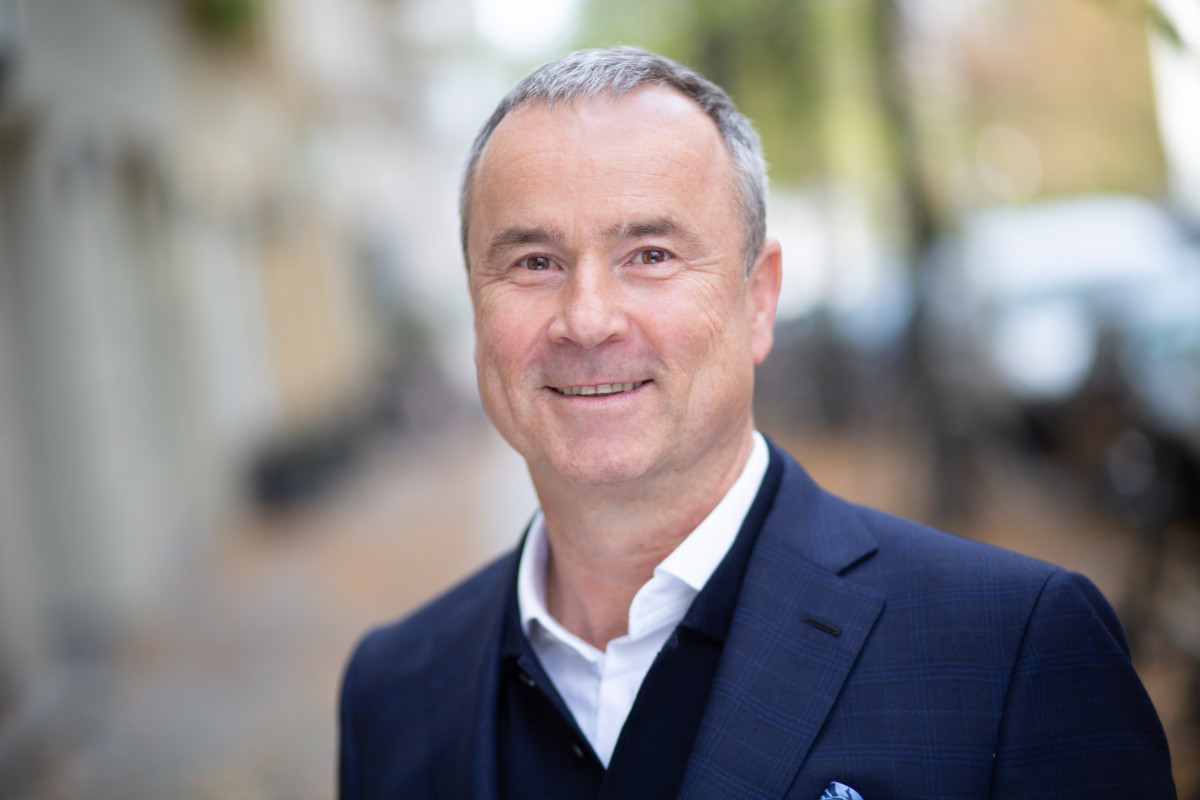
Rechtsanwalt Jörg Franzke im Porträt, freundlich lächelnd – zuversichtlich und kompetent

„Die Privatinsolvenz bestraft drei Jahre lang. Der Insolvenzplan löst in zwölf Monaten – und die Gläubiger bekommen mehr.“ – Jörg Franzke, Rechtsanwalt

Jörg Franzke, Rechtsanwalt

Kennen Sie das?

  • 1

    Das Unternehmen ist weg, die Bürgschaften und Haftungsbescheide sind geblieben – Beträge, die Sie in diesem Leben nicht zurückzahlen können.

  • 2

    Man rät Ihnen zur Privatinsolvenz: drei Jahre alles über der Pfändungsgrenze abgeben, drei Jahre kein Unternehmer sein.

  • 3

    Sie könnten sofort wieder Geld verdienen – aber jeder Euro ginge drei Jahre lang an Gläubiger, die davon kaum etwas hätten.

  • 4

    Es gibt jemanden, der Ihnen helfen würde – Familie, Partner, ein Geschäftsfreund –, aber nicht, indem er Millionen bezahlt.

  • 5

    Sie hatten schon einmal eine Restschuldbefreiung, oder ein Verfahren läuft noch, und Ihnen wurde gesagt, damit sei jeder Weg versperrt.

Wenn drei dieser Sätze auf Sie zutreffen, ist die dreijährige Privatinsolvenz nicht Ihr Weg. Ihr Weg ist der Insolvenzplan – ein Verfahren, das in Monaten endet und die Gläubiger besser stellt als jede Alternative.

Der Plan entsteht vor dem Antrag – nicht danach

Der Sponsor

Der Plan steht und fällt mit der Sonderzahlung eines Dritten. Wer sie leistet, in welcher Höhe und unter welcher Bedingung, ist vor dem Antrag geklärt – der Sponsor zahlt nur, wenn das Gericht den Plan bestätigt.

Die falsche Zahlung

Wer vorher noch einzelne Gläubiger bedient – die Hausbank, den Freund –, verliert das Geld womöglich doppelt: Der Insolvenzverwalter kann solche Zahlungen anfechten. Erst der Plan, dann die Zahlung.

Die Frist

Vollstreckungen, Haftungsbescheide und Gläubigeranträge bestimmen sonst den Zeitpunkt. Wer den Antrag selbst stellt, mit fertigem Plan, bestimmt ihn selbst.

Was der Insolvenzplan an Ihrer Lage ändert

Ihre Lage

Schulden, die Sie nie zurückzahlen können.

Mit dem Insolvenzplan

Der Plan reduziert sie auf eine Quote, die aus der Sonderzahlung bezahlt wird. Auf den Rest – häufig 95 Prozent – verzichten die Gläubiger mit der Bestätigung. Danach gibt es keine Nachforderung.

Ihre Lage

Drei Jahre Wohlverhaltensphase.

Mit dem Insolvenzplan

Entfallen. Das Verfahren wird eröffnet, der Plan vorgelegt, bestätigt und das Verfahren aufgehoben – in der Regel innerhalb von rund zwölf Monaten. Ab dann gehört Ihr Einkommen wieder Ihnen.

Ihre Lage

Ihr künftiges Einkommen.

Mit dem Insolvenzplan

Bleibt bei Ihnen. Die Gläubiger verzichten darauf, weil die Sonderzahlung sofort fließt und höher ist als das, was drei Jahre Pfändung ihnen brächten – das ist die Vergleichsrechnung, die den Plan trägt.

Ihre Lage

Jemand würde helfen, aber nicht mit Millionen.

Mit dem Insolvenzplan

Genau das ist die Rolle des Sponsors: eine Zahlung, die ein Bruchteil der Schulden ist – in meinen Fällen zwischen 7.000 € und 20.000 € bei Forderungen von 1,5 bis 4 Mio. € –, und die erst fließt, wenn der Plan bestätigt ist.

Ihre Lage

Frühere Restschuldbefreiung, Sperrfrist.

Mit dem Insolvenzplan

Der Plan ist auch dann möglich, wenn eine Restschuldbefreiung wegen der Sperrfrist ausgeschlossen ist. Für diese Fälle ist er oft der einzige Weg, der bleibt.

Der Insolvenzplan ist kein Verbraucherverfahren und keine Schuldnerberatung. Er ist ein Vertrag mit allen Gläubigern zugleich, den das Gericht bestätigt – und er richtet sich an Unternehmer, Geschäftsführer, Freiberufler und Gesellschafter nach einer Unternehmenskrise.

So sieht das in der Praxis aus

Geschäftsführer · Bürgschaften

3,97 Mio. €

berechtigte Forderungen aus Bürgschaften – erledigt mit einer Sonderzahlung von 15.000 €

Der erfahrene Geschäftsführer haftete persönlich für Bürgschaften von fast vier Millionen Euro. Statt drei Jahren Wohlverhaltensphase: ein Insolvenzplan, dem die Gläubiger zustimmten, weil die Sonderzahlung ihnen mehr brachte als jede Alternative.

Ganze Fallstudie lesen

Freier Beruf · Tierarzt

2,24 Mio. €

angemeldete Forderungen – erledigt mit 20.000 €, Neustart sofort statt nach 36 Monaten

Der selbstständige Tierarzt konnte seinen Beruf kaum noch ausüben und stand vor der Privatinsolvenz mit dreijähriger Wohlverhaltensphase. Der Insolvenzplan ersetzte sie: Die Gläubiger nahmen die Sonderzahlung an, das Verfahren wurde aufgehoben, der Neustart begann sofort.

Ganze Fallstudie lesen
Weitere Fälle ansehen

Wer Ihnen gegenübersitzt

Ich bin Rechtsanwalt in Berlin und seit über 30 Jahren auf die Sanierung von Unternehmen spezialisiert – als Verfahrensbevollmächtigter und Berater in Eigenverwaltung, Schutzschirmverfahren, Insolvenzplan und StaRUG. Ich vertrete den Unternehmer, nicht die Gläubiger. Aus über 250 Verfahren weiß ich, wie Gläubiger, Sachwalter und Gerichte denken – und welche Argumente in einer Verhandlung tragen.

Jörg Franzke

Jörg Franzke persönlich – 3 Minuten über meine Arbeitsweise.

Einwände, die ich jede Woche höre

Vier Sätze, die Unternehmer davon abhalten – und was ich darauf antworte

„Ich habe keinen Sponsor.“

Fast jeder hat einen, wenn er versteht, worum es geht: nicht um Millionen, sondern um einen Betrag, der die Zukunft freikauft. Ehepartner, Eltern, Geschwister, ein Geschäftsfreund, ein künftiger Partner – und die Zahlung fließt erst, wenn der Plan bestätigt ist.

„Die Gläubiger lassen sich nie auf fünf Prozent ein.“

Sie lassen sich darauf ein, wenn fünf Prozent sofort mehr sind als drei Jahre Pfändung. Das rechnet der Plan vor, und ich habe noch keinen Fall erlebt, in dem diese Rechnung bei einem Unternehmer ohne verwertbares Vermögen nicht aufging.

„Dann stehe ich doch als insolvent im Internet.“

Die Eröffnung wird veröffentlicht, ja – wie bei jeder Privatinsolvenz. Der Unterschied: Bei Ihnen steht wenige Monate später die Aufhebung daneben, nicht drei Jahre Verfahren.

„Ich hatte schon eine Restschuldbefreiung.“

Dann ist die reguläre Restschuldbefreiung für Sie gesperrt – der Plan nicht. Er ist in diesen Fällen der einzige Weg, wieder schuldenfrei zu werden, und ich habe ihn genau dafür schon geführt.

So sieht es aus, wenn es gelingt

In zwölf Monaten

Das Gericht hat den Plan bestätigt und das Verfahren aufgehoben. Die Bürgschaften, Haftungsbescheide und Altschulden sind erledigt – mit einer Zahlung, die ein Bruchteil dessen war, was auf dem Papier stand. Ihr Einkommen gehört wieder Ihnen, Sie dürfen gründen, führen, bürgen, und niemand kann mehr etwas nachfordern.

Das ist keine Ausnahme. Es ist das, was der Insolvenzplan für Privatpersonen leistet, wenn Sponsor und Plan vor dem Antrag stehen.

Meine Lage einschätzen lassen

Kostenlos · Unverbindlich · Auf Wunsch anonym

Der Insolvenzplan-Check: 13 Fragen, eine Einschätzung.

Beantworten Sie die Fragen so gut Sie können – Schätzungen genügen. Sie erhalten innerhalb eines Werktags meine persönliche Einschätzung per E-Mail: ob ein Insolvenzplan für Sie in Betracht kommt, was ein Sponsor leisten müsste, was jetzt zu tun ist und was Sie auf keinen Fall tun sollten.

Schritt 1 von 4 · Ihre Rolle

etwa 3 Minuten

1.In welcher Rolle fragen Sie?
2.Wo steht das Unternehmen?
3.Woraus haften Sie persönlich?

Mehrfachauswahl möglich